قد تصل المنشأة أو الشخص المسجل في ضريبة القيمة المضافة إلى مرحلة لم يعد فيها استمرار التسجيل مطلوبًا، مثل التوقف عن ممارسة النشاط الاقتصادي، أو انخفاض قيمة التوريدات عن الحدود التي تستوجب استمرار التسجيل، أو انتهاء الصفة القانونية للمنشأة. وفي هذه الحالات تتيح هيئة الزكاة والضريبة والجمارك خدمة إلكترونية لتقديم طلب إلغاء التسجيل في ضريبة القيمة المضافة عند استيفاء الشروط النظامية.
ولا يعني انخفاض المبيعات أو توقف النشاط لفترة قصيرة أن التسجيل يمكن إلغاؤه تلقائيًا، كما أن تقديم طلب الإلغاء لا يعني أن المنشأة أصبحت غير مسجلة فورًا. فالطلب يخضع للمراجعة، وتحدد الهيئة تاريخ سريان الإلغاء بعد الموافقة عليه وفق الحالة النظامية للمنشأة.
لذلك من المهم معرفة الحالات التي تسمح بإلغاء التسجيل، والفرق بين الإلغاء الإلزامي والاختياري، والمستندات التي قد تحتاج إليها، والخطوات الإلكترونية الصحيحة لتقديم الطلب، إضافة إلى الالتزامات التي يجب الانتباه إليها قبل وبعد إلغاء التسجيل.
ما المقصود بإلغاء التسجيل في ضريبة القيمة المضافة؟
إلغاء التسجيل في ضريبة القيمة المضافة هو الإجراء الذي تنتهي بموجبه صفة الشخص أو المنشأة كمسجل في ضريبة القيمة المضافة اعتبارًا من التاريخ الذي تقره هيئة الزكاة والضريبة والجمارك.
وتتيح الهيئة هذه الخدمة للمسجلين الذين أصبحوا غير مؤهلين أو غير ملزمين بالاستمرار في التسجيل وفقًا للنظام واللائحة التنفيذية. ومن الحالات التي تشير إليها الهيئة: التوقف عن ممارسة النشاط الاقتصادي، وعدم تجاوز الإيرادات حد التسجيل الإلزامي وفق الشروط النظامية، أو زوال الصفة القانونية للمنشأة، بالإضافة إلى الحالات الأخرى التي يحددها النظام.
ويجب التمييز بين تقديم طلب إلغاء التسجيل والموافقة على إلغاء التسجيل. فإرسال الطلب إلى الهيئة هو بداية الإجراء فقط، بينما يصبح الإلغاء نافذًا وفق التاريخ الذي تحدده الهيئة بعد دراسة الطلب والموافقة عليه.
متى يمكن إلغاء التسجيل في ضريبة القيمة المضافة؟
تختلف الإجابة بحسب وضع المنشأة وسبب طلب الإلغاء. ومن أبرز الحالات التي يمكن أن تؤدي إلى إلغاء التسجيل توقف النشاط الاقتصادي بصورة فعلية، أو عدم بقاء المنشأة ضمن الحالات التي تستوجب التسجيل، أو انتهاء وجودها القانوني.
كما تسمح اللائحة في حالات معينة للشخص المسجل الذي لم يعد ملزمًا بالتسجيل بتقديم طلب الإلغاء إذا كانت توريداته السنوية خلال الاثني عشر شهرًا السابقة لا تتجاوز حد التسجيل الإلزامي، وكان من غير المتوقع أن تتجاوز توريداته خلال الفترة المستقبلية المحددة في اللائحة ذلك الحد أيضًا.
ولهذا فإن النظر إلى مبيعات شهر واحد أو شهرين فقط لا يكفي عادة لاتخاذ قرار إلغاء التسجيل، بل يجب دراسة وضع التوريدات وفق الفترات والمعايير النظامية المطبقة.
التوقف عن ممارسة النشاط الاقتصادي
إذا توقفت المنشأة عن ممارسة نشاطها الاقتصادي بصورة فعلية، فقد يصبح إلغاء التسجيل في ضريبة القيمة المضافة مطلوبًا بحسب حالتها.
وقد تطلب الهيئة مستندات تثبت سبب الإلغاء، خصوصًا عندما يكون السبب غير مرتبط فقط بحد التسجيل. وتوضح خدمة الإلغاء الرسمية أن مقدم الطلب يحتاج إلى بيان سبب الإلغاء وإرفاق الوثائق الداعمة اللازمة.
انخفاض التوريدات عن حد التسجيل الإلزامي
حد التسجيل الإلزامي في ضريبة القيمة المضافة هو 375,000 ريال وفق الدليل الإرشادي العام للهيئة. ولكن مجرد انخفاض التوريدات عن هذا الرقم في فترة قصيرة لا يعني تلقائيًا أن التسجيل يجب إلغاؤه.
فاللائحة تضع شروطًا تتعلق بالتوريدات السابقة والمتوقعة قبل السماح بالإلغاء في الحالات التي لا يكون فيها الإلغاء إلزاميًا. ولذلك يجب تقييم الأرقام على أساس الفترات النظامية وليس على أساس شهر منفرد.
الفرق بين الإلغاء الإلزامي والإلغاء الاختياري
من النقاط المهمة عند التعامل مع ضريبة القيمة المضافة معرفة أن حالات إلغاء التسجيل ليست جميعها متشابهة.
قد يصبح الشخص غير مؤهل للاستمرار في التسجيل نتيجة توقف النشاط أو تغير وضعه القانوني أو غير ذلك من الحالات النظامية، بينما توجد حالات أخرى يكون فيها الشخص غير ملزم بالبقاء مسجلًا لكنه يستطيع طلب الإلغاء إذا تحققت الشروط.
إلغاء التسجيل الاختياري
وفق الدليل الإرشادي العام للهيئة، يمكن للشخص المقيم المسجل اختياريًا والذي لم تتجاوز توريداته السنوية حد التسجيل الإلزامي أن يختار إلغاء التسجيل وفق الضوابط المقررة.
لكن هناك قيد مهم جدًا: الشخص الذي سجل اختياريًا ولم يتوقف عن ممارسة النشاط الاقتصادي لا يستطيع طلب إلغاء التسجيل قبل مرور 12 شهرًا من تاريخ التسجيل الأصلي.
وهذا يعني أن المنشأة لا ينبغي أن تسجل اختياريًا ثم تتوقع إمكانية إلغاء التسجيل بعد فترة قصيرة لمجرد تغير قرارها.
شروط إلغاء التسجيل في ضريبة القيمة المضافة
لا توجد حالة واحدة تنطبق على جميع المنشآت، لأن قبول الطلب يعتمد على سبب الإلغاء والوضع الفعلي للمكلف. ومع ذلك، هناك مجموعة من الأمور الأساسية التي ينبغي التأكد منها قبل تقديم الطلب.
يجب أولًا أن يكون هناك سبب نظامي يسمح بإلغاء التسجيل، وأن تكون البيانات المقدمة للهيئة صحيحة ومتوافقة مع الوضع الفعلي للمنشأة.
كما ينبغي تجهيز المستندات التي تثبت سبب الإلغاء إذا كانت مطلوبة. وتذكر الهيئة ضمن متطلبات الخدمة سبب إلغاء التسجيل عندما لا يكون متعلقًا بالحد المطلوب، بالإضافة إلى وثائق الإثبات الداعمة.
ومن المهم أيضًا مراجعة الالتزامات القائمة قبل الطلب؛ فالدليل التفاعلي للهيئة يذكر أن المدة المستهدفة لإنهاء الخدمة هي 5 أيام عمل في حال عدم وجود أي التزامات.
المستندات المطلوبة لإلغاء التسجيل
تختلف الوثائق المطلوبة بحسب سبب تقديم الطلب، ولذلك لا توجد قائمة واحدة ثابتة تناسب جميع الحالات.
إذا كان سبب الإلغاء هو توقف النشاط، فقد تحتاج المنشأة إلى مستندات تؤيد ذلك. وإذا كان السبب مرتبطًا بتغير وضع قانوني أو سبب آخر، فينبغي إرفاق المستندات المناسبة التي تثبت الحالة.
وتحدد الهيئة ضمن المتطلبات الأساسية للخدمة سبب الإلغاء إذا لم يكن متعلقًا بالحد المطلوب، إضافة إلى وثائق الإثبات اللازمة.
ويفضل تجهيز المستندات قبل بدء الطلب حتى لا تتوقف العملية أثناء تعبئة النموذج.
طريقة إلغاء التسجيل في ضريبة القيمة المضافة إلكترونيًا
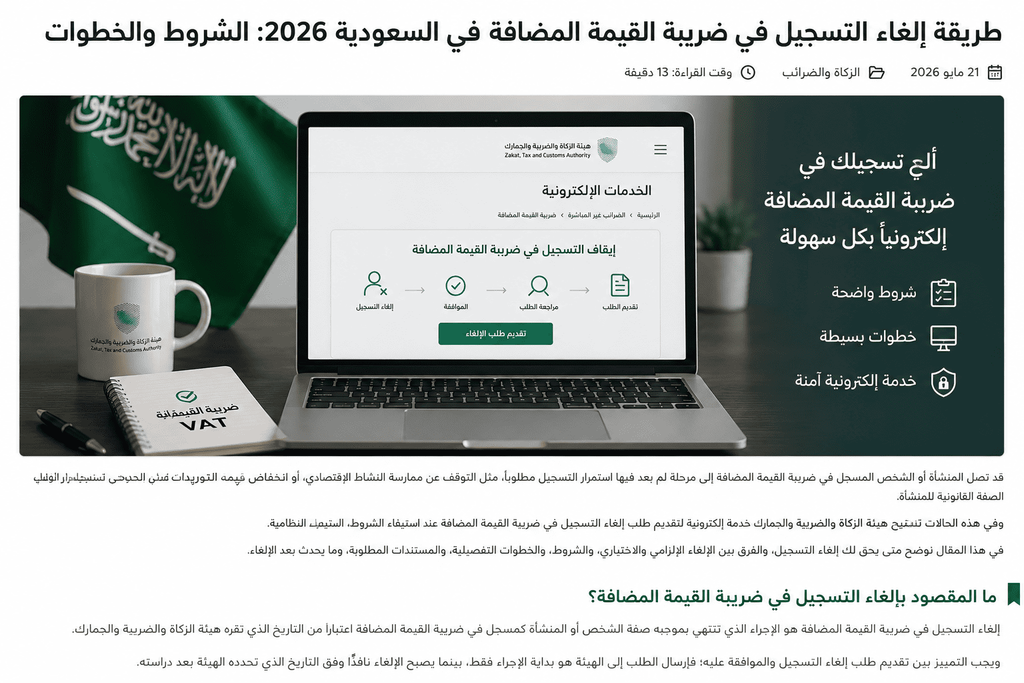
يمكن تقديم الطلب إلكترونيًا من خلال خدمات هيئة الزكاة والضريبة والجمارك، ولا تتطلب الخطوات الأساسية زيارة الفرع.
وتوضح الهيئة أن الخدمة مخصصة للأشخاص المسجلين في ضريبة القيمة المضافة الذين أصبحوا غير مؤهلين للاستمرار في التسجيل.
خدمة إلغاء التسجيل في ضريبة القيمة المضافة – هيئة الزكاة والضريبة والجمارك
1. تسجيل الدخول
ابدأ بالدخول إلى الخدمات الإلكترونية لهيئة الزكاة والضريبة والجمارك وتسجيل الدخول إلى حساب المكلف المرتبط بالمنشأة.
تأكد من استخدام الحساب الصحيح، خصوصًا إذا كنت تدير أكثر من منشأة أو لديك أكثر من تسجيل.
2. الانتقال إلى الضرائب غير المباشرة
بعد تسجيل الدخول، انتقل إلى قسم الضرائب غير المباشرة ثم إلى خدمات ضريبة القيمة المضافة.
3. اختيار إيقاف التسجيل
من خدمات ضريبة القيمة المضافة اختر الخدمة الخاصة بـ إيقاف التسجيل في ضريبة القيمة المضافة.
وهذه هي الخدمة المخصصة لطلب إنهاء التسجيل عند تحقق شروط الإلغاء.
4. تعبئة نموذج الطلب
سيطلب منك استكمال نموذج إلغاء التسجيل وإدخال البيانات المطلوبة المتعلقة بسبب الطلب.
من المهم اختيار السبب الذي يعكس حالة المنشأة الحقيقية وعدم اختيار سبب لمجرد محاولة تسريع قبول الطلب.
5. إرفاق الوثائق الداعمة
إذا كان سبب الإلغاء يحتاج إلى إثبات، أرفق المستندات المؤيدة.
يجب أن تكون المستندات واضحة ومتوافقة مع البيانات المسجلة لدى الجهات الرسمية قدر الإمكان، لأن وجود تعارض بين البيانات قد يؤدي إلى الحاجة إلى مزيد من المراجعة.
6. الموافقة على الشروط وإرسال الطلب
راجع المعلومات المدخلة والمرفقات، ثم وافق على الشروط وأرسل الطلب.
وتوضح الهيئة أن مقدم الطلب يتلقى إشعارًا بعد إلغاء حساب ضريبة القيمة المضافة عند اكتمال الإجراء.
كم تستغرق مدة إلغاء التسجيل؟
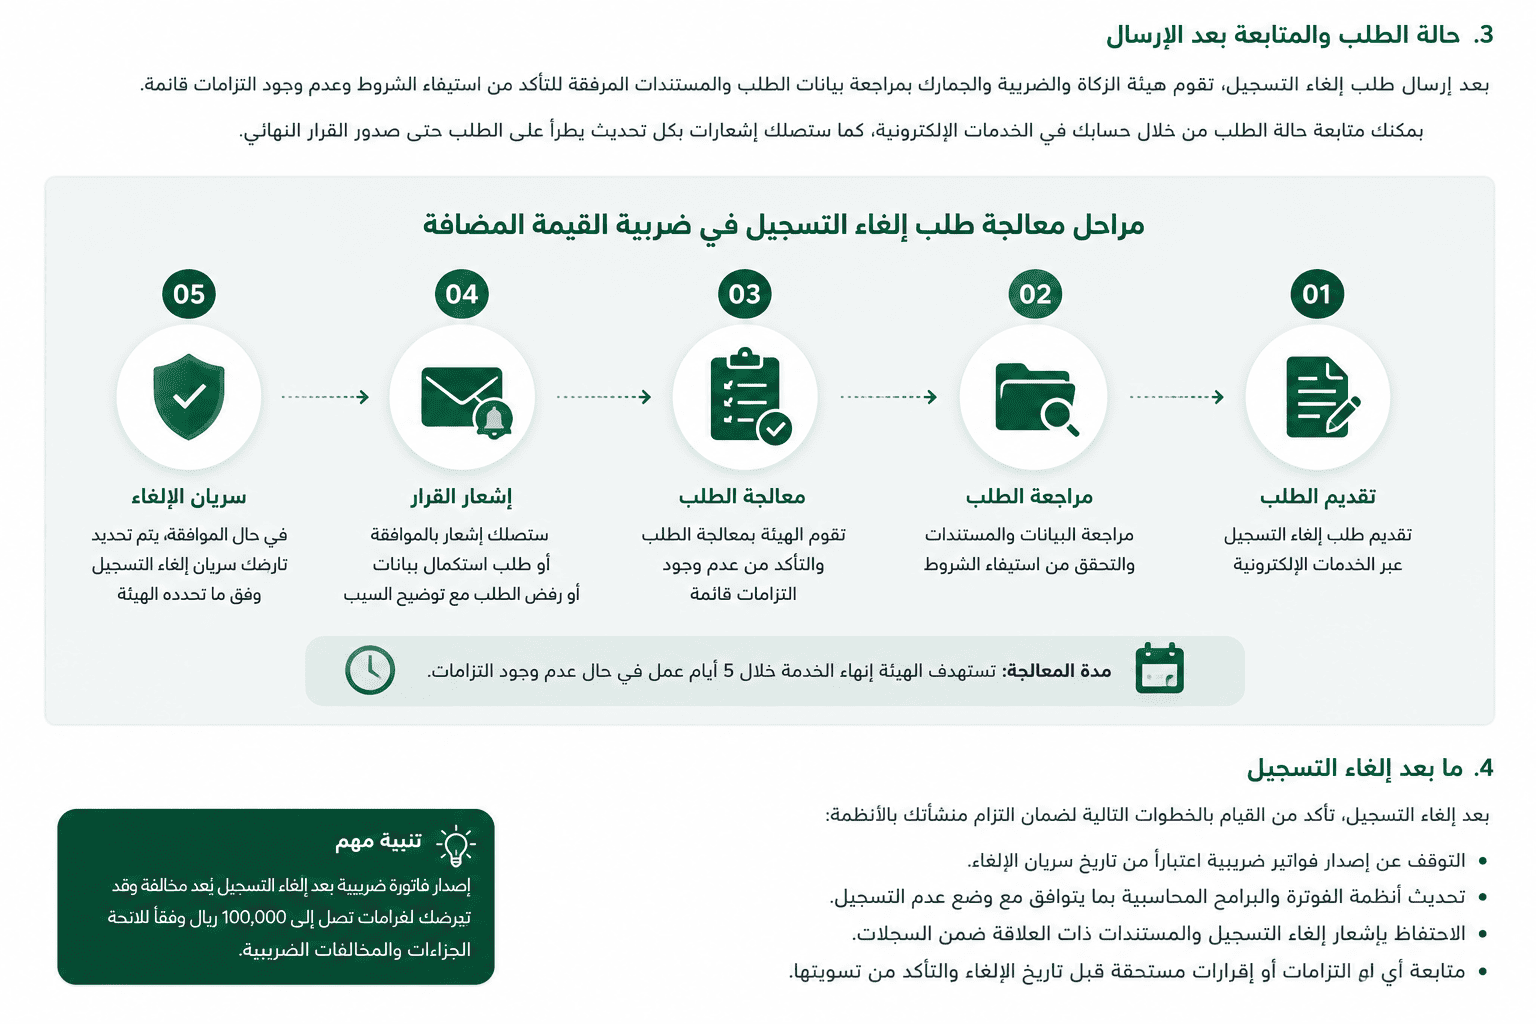
تحدد اتفاقية مستوى الخدمات الإلكترونية لدى الهيئة مدة خدمة إلغاء التسجيل في ضريبة القيمة المضافة بـ 5 أيام عمل، كما يوضح الدليل التفاعلي أن هذه المدة مرتبطة بحالة عدم وجود التزامات.
وقد تحتاج بعض الحالات إلى معالجة إضافية إذا كانت هناك التزامات أو بيانات تحتاج إلى مراجعة أو مستندات ناقصة.
لذلك ينبغي عدم التعامل مع تقديم الطلب على أنه إلغاء فوري للتسجيل.
ماذا يحدث بعد إرسال طلب إلغاء التسجيل؟
بعد تقديم الطلب تبدأ مرحلة مراجعة البيانات والسبب والمستندات الداعمة.
وقد تنتهي المراجعة بالموافقة على إلغاء التسجيل وتحديد تاريخ سريانه، أو قد تستلزم الحالة استكمال معلومات أو معالجة التزامات قبل إتمام الإجراء.
وتنص اللائحة على أن نفاذ الإلغاء يكون من التاريخ الذي تحدده الهيئة بعد الموافقة في الحالات ذات الصلة.
وهذه النقطة مهمة للغاية من الناحية العملية؛ لأن المنشأة لا ينبغي أن تتوقف من تلقاء نفسها عن تطبيق التزامات ضريبة القيمة المضافة بمجرد الضغط على زر إرسال الطلب.
هل تقديم طلب الإلغاء يوقف الضريبة فورًا؟
لا.
إرسال الطلب لا يساوي الموافقة النهائية على إلغاء التسجيل. ويجب انتظار معالجة الطلب وتحديد الهيئة لتاريخ سريان الإلغاء.
وحتى ذلك الحين، ينبغي التعامل مع الالتزامات الضريبية القائمة وفق الحالة الفعلية للتسجيل والتعليمات النظامية.
هذه من أكثر الأخطاء التي يجب تجنبها، لأن افتراض انتهاء التسجيل قبل صدور الموافقة قد يؤدي إلى أخطاء في الفواتير أو الإقرارات أو معالجة العمليات الخاضعة للضريبة.
ماذا عن الإقرارات الضريبية السابقة؟
إلغاء التسجيل لا يمحو الالتزامات التي نشأت قبل تاريخ الإلغاء.
لذلك يجب مراجعة الإقرارات المستحقة والفترات الضريبية السابقة والتأكد من صحة البيانات المسجلة.
وإذا كانت هناك مبالغ مستحقة أو إقرارات تحتاج إلى تقديم أو تصحيح، فلا ينبغي افتراض أن طلب إلغاء التسجيل سيؤدي تلقائيًا إلى إسقاطها.
ولهذا من الأفضل إجراء مراجعة كاملة للحساب الضريبي قبل تقديم طلب الإلغاء، خصوصًا للمنشآت التي لديها عدد كبير من الفواتير أو المبيعات والمشتريات.
ماذا يحدث للفواتير بعد إلغاء التسجيل؟
بعد أن يصبح إلغاء التسجيل نافذًا، تتغير صفة المنشأة من حيث التسجيل في ضريبة القيمة المضافة، ولذلك يجب الانتباه إلى طريقة إصدار الفواتير بعد تاريخ سريان الإلغاء.
ولا يجوز التعامل مع المنشأة بعد الإلغاء كما لو كانت لا تزال مسجلة.
وتوضح الهيئة ضمن جدول المخالفات أن إصدار فاتورة ضريبية من شخص غير مسجل قد يعرضه لغرامة تصل إلى 100,000 ريال، دون الإخلال بأي عقوبة أشد ينص عليها نظام آخر.
لذلك يجب تحديث نظام نقاط البيع أو البرنامج المحاسبي وإعدادات الفواتير في الوقت المناسب بعد ثبوت سريان الإلغاء.
هل إلغاء ضريبة القيمة المضافة يعني إلغاء الرقم المميز؟
ليس بالضرورة.
إلغاء التسجيل في ضريبة القيمة المضافة وإلغاء الرقم المميز خدمتان مختلفتان.
خدمة إلغاء الرقم المميز تتعلق بالحالات التي لم تعد فيها المنشأة مؤهلة للزكاة أو الضرائب في المملكة، مثل التوقف عن ممارسة أي نشاط اقتصادي أو انتهاء وجودها ككيان قانوني.
كما توضح الهيئة أن من متطلبات إلغاء الرقم المميز إلغاء التسجيل في الضرائب غير المباشرة إن وجدت.
وبالتالي يجب عدم الخلط بين:
إلغاء تسجيل ضريبة القيمة المضافة: إنهاء التسجيل في هذه الضريبة وفق شروطها.
إلغاء الرقم المميز: إجراء أوسع يتعلق بإنهاء تسجيل المكلف لدى الهيئة في الحالات المؤهلة لذلك.
هل شطب السجل التجاري يلغي التسجيل تلقائيًا؟
شطب السجل التجاري وتوقف النشاط قد يرتبطان بإجراءات إنهاء التسجيل، لكن يجب التأكد من حالة الحساب لدى الهيئة وعدم افتراض انتهاء جميع التسجيلات تلقائيًا في كل حالة.
وتشير الهيئة إلى وجود حالات محددة يتم فيها إيقاف الرقم المميز استباقيًا عند شطب السجل التجاري، إلا أن خدمة إلغاء الرقم المميز نفسها تتضمن شروطًا وإجراءات مرتبطة بإنهاء النشاط والضرائب غير المباشرة.
لذلك من الأفضل بعد شطب السجل مراجعة حساب المنشأة لدى الهيئة والتأكد من حالة ضريبة القيمة المضافة والرقم المميز بدل الاعتماد على الافتراض.
هل يمكن للهيئة إلغاء التسجيل دون طلب من المنشأة؟
نعم، توجد حالات تسمح للهيئة بإلغاء التسجيل.
فاللائحة التنفيذية تنص على أنه في الحالات التي لا يقدم فيها الشخص طلب الإلغاء رغم انطباق الحالات النظامية عليه، يمكن للهيئة إلغاء تسجيله، كما يمكنها إلغاء تسجيل شخص إذا تبين أنه تم تسجيله دون أن يكون مستحقًا للتسجيل.
وتصدر الهيئة إشعارًا للشخص الخاضع للضريبة عند إلغاء التسجيل يتضمن تاريخ سريان الإلغاء.
وهذا يؤكد أهمية متابعة الإشعارات والحساب الإلكتروني وعدم إهمال الرسائل الصادرة من الهيئة.
أسباب قد تؤخر معالجة طلب إلغاء التسجيل
رغم أن الخدمة إلكترونية، فإن اكتمال الطلب يعتمد على صحة وضع المنشأة وبياناتها.
ومن الأمور التي ينبغي مراجعتها قبل الإرسال وجود التزامات قائمة، أو نقص المستندات الداعمة، أو عدم وضوح سبب الإلغاء، أو اختلاف المعلومات المقدمة عن البيانات الرسمية، أو عدم تحقق شروط الإلغاء أصلًا.
ووجود التزامات مهم تحديدًا لأن الهيئة تربط المدة المستهدفة البالغة خمسة أيام عمل بحالة عدم وجود التزامات.
لذلك فإن تجهيز الحساب قبل الطلب قد يكون أهم من سرعة تعبئة نموذج الإلغاء نفسه.
أخطاء يجب تجنبها عند إلغاء التسجيل
أحد أبرز الأخطاء هو الاعتقاد بأن انخفاض المبيعات خلال شهر أو شهرين يكفي وحده لإلغاء التسجيل.
ومن الأخطاء أيضًا تقديم الطلب ثم التوقف مباشرة عن التعامل مع ضريبة القيمة المضافة قبل صدور قرار الهيئة وتحديد تاريخ سريان الإلغاء.
كما ينبغي تجنب تقديم مستندات لا تثبت السبب المذكور في الطلب، أو إهمال الإقرارات السابقة، أو الاستمرار في إصدار فواتير ضريبية بعد انتهاء التسجيل.
ومن الأخطاء الشائعة كذلك الخلط بين إلغاء ضريبة القيمة المضافة وإلغاء الرقم المميز أو إغلاق المنشأة بالكامل، فلكل إجراء نطاقه ومتطلباته.
ماذا تفعل قبل تقديم طلب الإلغاء؟
من الأفضل إجراء مراجعة داخلية بسيطة قبل الدخول إلى الخدمة.
راجع أولًا سبب الإلغاء وتأكد من أنه ينطبق على وضع المنشأة. ثم تحقق من المبيعات والتوريدات للفترات ذات الصلة، وراجع الإقرارات الضريبية السابقة وأي مبالغ أو التزامات ظاهرة في الحساب.
بعد ذلك جهز المستندات التي تدعم سبب الطلب، وتأكد من تطابق بيانات المنشأة مع المستندات الرسمية.
هذه الخطوات تقلل احتمالية تأخر الطلب بسبب نقص البيانات أو الحاجة إلى استكمال مستندات.
ماذا تفعل بعد الموافقة على الإلغاء؟
بعد استلام إشعار الموافقة، تحقق أولًا من تاريخ سريان إلغاء التسجيل.
لا تعتمد فقط على تاريخ وصول الرسالة، لأن التاريخ المحدد من الهيئة هو المرجع المهم لتحديد متى انتهت صفة التسجيل.
بعد ذلك راجع نظام الفوترة أو نقاط البيع والبرنامج المحاسبي وأي منصة تجارة إلكترونية تستخدمها المنشأة، وتأكد من أن طريقة التعامل مع ضريبة القيمة المضافة أصبحت متوافقة مع الوضع الجديد.
كما ينبغي الاحتفاظ بإشعار الإلغاء والمستندات المتعلقة بالطلب ضمن سجلات المنشأة.
هل يمكن التسجيل مرة أخرى بعد الإلغاء؟
إلغاء التسجيل لا يعني أن المنشأة لن تستطيع التسجيل مستقبلًا.
إذا تغيرت ظروف النشاط لاحقًا وأصبحت المنشأة مستوفية لشروط التسجيل أو ملزمة بالتسجيل وفق النظام، فيجب التعامل مع الوضع الجديد وفق القواعد السارية في ذلك الوقت.
ولهذا ينبغي متابعة قيمة التوريدات حتى بعد الإلغاء، خصوصًا إذا كان النشاط مستمرًا وكان سبب الإلغاء انخفاض حجم التوريدات وليس توقف النشاط بالكامل.
الفرق بين توقف النشاط وانخفاض المبيعات
هناك فرق جوهري بين الحالتين.
توقف النشاط يعني أن الشخص لم يعد يمارس النشاط الاقتصادي الذي كان سببًا في التسجيل.
أما انخفاض المبيعات فيعني أن النشاط ما زال قائمًا ولكن حجم التوريدات أصبح أقل.
وفي الحالة الثانية تصبح الحدود والفترات النظامية والتوقعات المستقبلية للتوريدات مهمة لتحديد إمكانية الإلغاء. فاللائحة لا تعتمد فقط على رقم المبيعات في لحظة تقديم الطلب، وإنما تضع شروطًا تتعلق بالتوريدات السابقة والمتوقعة.
مثال توضيحي على إلغاء التسجيل
لنفترض أن منشأة كانت مسجلة في ضريبة القيمة المضافة ثم انخفض حجم نشاطها بصورة كبيرة.
لا يكفي أن يقول صاحب المنشأة إن مبيعات الشهر الحالي منخفضة ثم يقدم طلب الإلغاء مباشرة. عليه أولًا تقييم ما إذا كانت التوريدات خلال الفترات النظامية ذات الصلة تحقق شروط الإلغاء، وكذلك تقدير التوريدات المتوقعة وفق الضوابط.
أما إذا توقفت المنشأة نهائيًا عن ممارسة النشاط الاقتصادي، فسبب طلب الإلغاء يختلف، وقد تحتاج إلى تقديم ما يثبت التوقف.
وبالتالي فإن النتيجة قد تكون واحدة، وهي إلغاء التسجيل، لكن الأساس النظامي والمستندات المطلوبة قد يختلفان من حالة إلى أخرى.
الأسئلة الشائعة حول إلغاء التسجيل في ضريبة القيمة المضافة
هل يمكن إلغاء التسجيل إلكترونيًا؟
نعم. توفر هيئة الزكاة والضريبة والجمارك خدمة إلكترونية مخصصة لإلغاء التسجيل في ضريبة القيمة المضافة للمسجلين المؤهلين لذلك.
هل إلغاء التسجيل فوري؟
لا. يتم تقديم الطلب ثم مراجعته، وتحدد الهيئة تاريخ سريان الإلغاء بعد الموافقة وفق الحالة.
كم تستغرق الخدمة؟
تحدد الهيئة مدة الخدمة بـ 5 أيام عمل، ويشير دليلها التفاعلي إلى ذلك في حال عدم وجود التزامات.
هل أحتاج إلى مستندات؟
قد تحتاج إلى مستندات تثبت سبب الإلغاء. وتذكر الهيئة ضمن متطلبات الخدمة سبب الإلغاء إذا لم يكن مرتبطًا بالحد، إضافة إلى وثائق الإثبات الداعمة.
هل انخفاض المبيعات يسمح بإلغاء التسجيل؟
قد يسمح بذلك إذا تحققت الشروط النظامية المتعلقة بالتوريدات السابقة والمتوقعة، وليس لمجرد انخفاض المبيعات في شهر واحد.
ما حد التسجيل الإلزامي؟
يبلغ حد التسجيل الإلزامي المشار إليه في الدليل الإرشادي العام لضريبة القيمة المضافة 375,000 ريال.
هل يمكن للمسجل اختياريًا إلغاء التسجيل مباشرة؟
إذا كان الشخص مسجلًا اختياريًا ولم يتوقف عن ممارسة نشاطه الاقتصادي، فلا يجوز له طلب إلغاء التسجيل قبل مرور 12 شهرًا من تاريخ التسجيل وفق الضوابط الواردة في اللائحة.
هل إلغاء ضريبة القيمة المضافة يلغي الرقم المميز؟
لا ينبغي اعتبارهما إجراءً واحدًا. إلغاء الرقم المميز خدمة مستقلة وأوسع نطاقًا، وتوضح الهيئة أن من متطلباتها إلغاء الضرائب غير المباشرة إن وجدت.
الخلاصة
إلغاء التسجيل في ضريبة القيمة المضافة في السعودية ليس مجرد إيقاف للخدمة من الحساب، وإنما إجراء نظامي يعتمد على وضع المنشأة وسبب طلب الإلغاء.
وقد يكون السبب توقف النشاط الاقتصادي، أو تغير وضع المنشأة، أو انخفاض التوريدات ضمن الحالات التي تسمح بها الأنظمة واللوائح. ويُقدم الطلب إلكترونيًا من خلال هيئة الزكاة والضريبة والجمارك عبر خدمة إيقاف التسجيل، مع تعبئة النموذج وإرفاق الوثائق الداعمة والموافقة على الشروط ثم إرسال الطلب.
والأهم هو عدم اعتبار التسجيل ملغيًا بمجرد إرسال الطلب، بل انتظار الموافقة ومعرفة تاريخ سريان الإلغاء، مع مراجعة الالتزامات والإقرارات السابقة وتحديث نظام الفوترة بعد نفاذ الإلغاء.
بهذه الطريقة تستطيع المنشأة إنهاء تسجيلها بصورة منظمة، مع تقليل احتمالات حدوث أخطاء ضريبية أو استمرار إصدار فواتير ضريبية بعد انتهاء صفة التسجيل.